Sáng 30/9/2026 tại TP. Hồ Chí Minh, Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026 với chủ đề “Ngân hàng tương lai cùng AI: Tái định hình dịch vụ & hệ sinh thái tài chính” quy tụ hàng trăm lãnh đạo ngân hàng, chuyên gia tài chính và doanh nghiệp công nghệ, tập trung thảo luận về AI, dữ liệu số, tín dụng xanh, ESG và quản trị rủi ro.
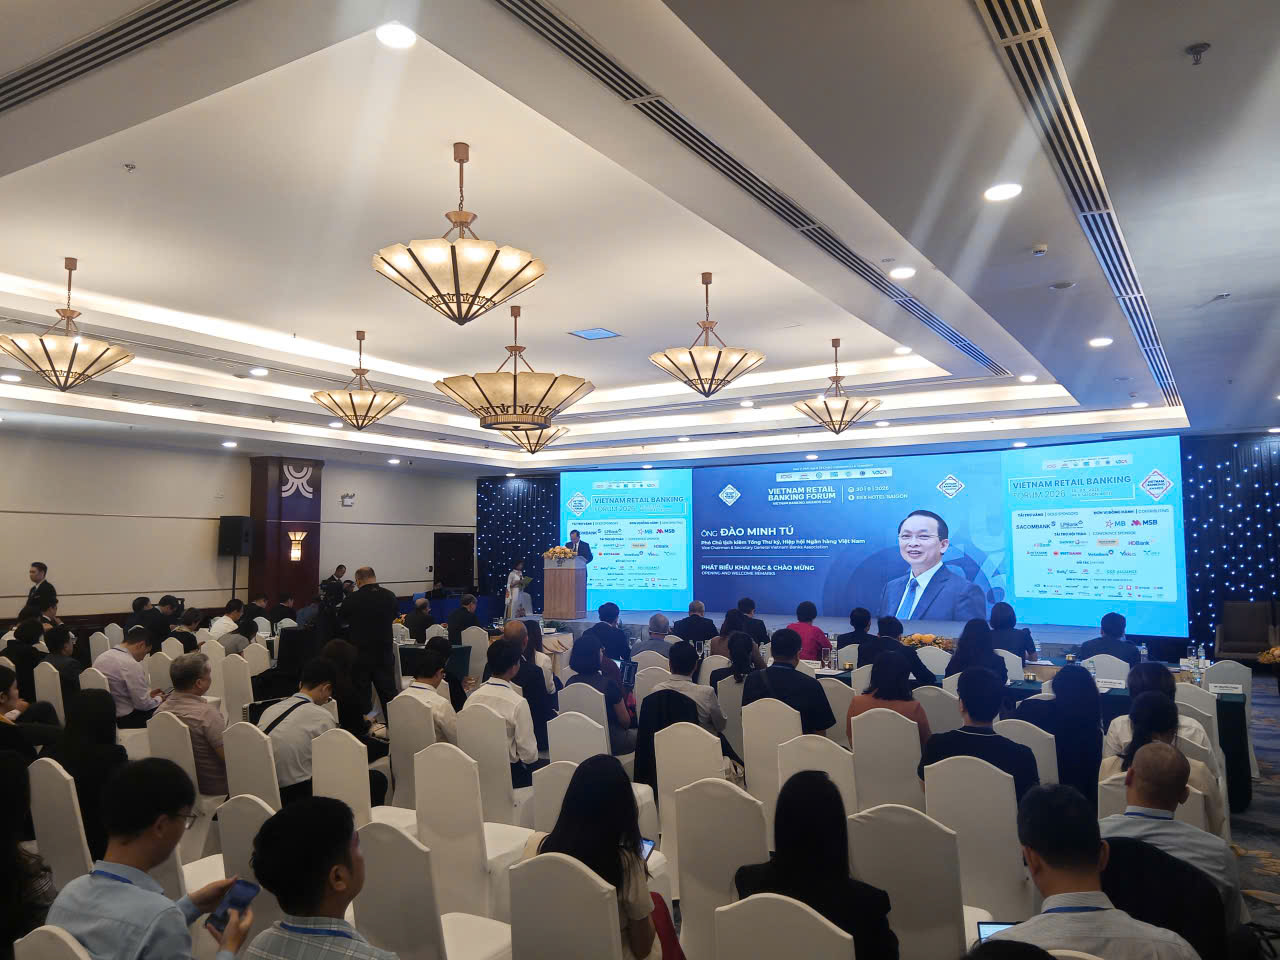
Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026 (Vietnam Retail Banking Forum 2026) do IDG Vietnam phối hợp cùng HIDS, UEL, VNBA và VDCA đồng tổ chức, trong bối cảnh ngành Tài chính – Ngân hàng đang bước vào giai đoạn phát triển mới của nền kinh tế AI. Nếu các giai đoạn trước tập trung mở rộng khả năng tiếp cận dịch vụ tài chính, trọng tâm hiện nay đang chuyển sang tái định hình dịch vụ và kiến tạo hệ sinh thái tài chính thông minh.
Thanh toán số tạo nền tảng cho ngân hàng AI
Phát biểu khai mạc, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA), cho biết ngành ngân hàng đang chuyển dịch từ số hóa thuần túy sang xây dựng nền tảng dựa trên dữ liệu và trí tuệ nhân tạo (AI).
Theo ông, quy mô giao dịch số đang tạo ra nguồn dữ liệu ngày càng lớn, trở thành nguồn lực quan trọng để ngành ngân hàng phát triển các mô hình dịch vụ mới. Trong 8 tháng đầu năm 2026, thanh toán không dùng tiền mặt đạt hơn 21 tỷ giao dịch, với tổng giá trị vượt 260,6 triệu tỷ đồng, tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ năm 2025.
Trong đó, kênh internet ghi nhận hơn 4,4 tỷ giao dịch với giá trị 81,1 triệu tỷ đồng; kênh điện thoại di động đạt 14 tỷ giao dịch, giá trị 58,4 triệu tỷ đồng; riêng phương thức QR code đạt 311 triệu giao dịch, với giá trị 274,2 nghìn tỷ đồng. Nhiều ngân hàng hiện có tới 95% giao dịch được thực hiện trên các kênh số.
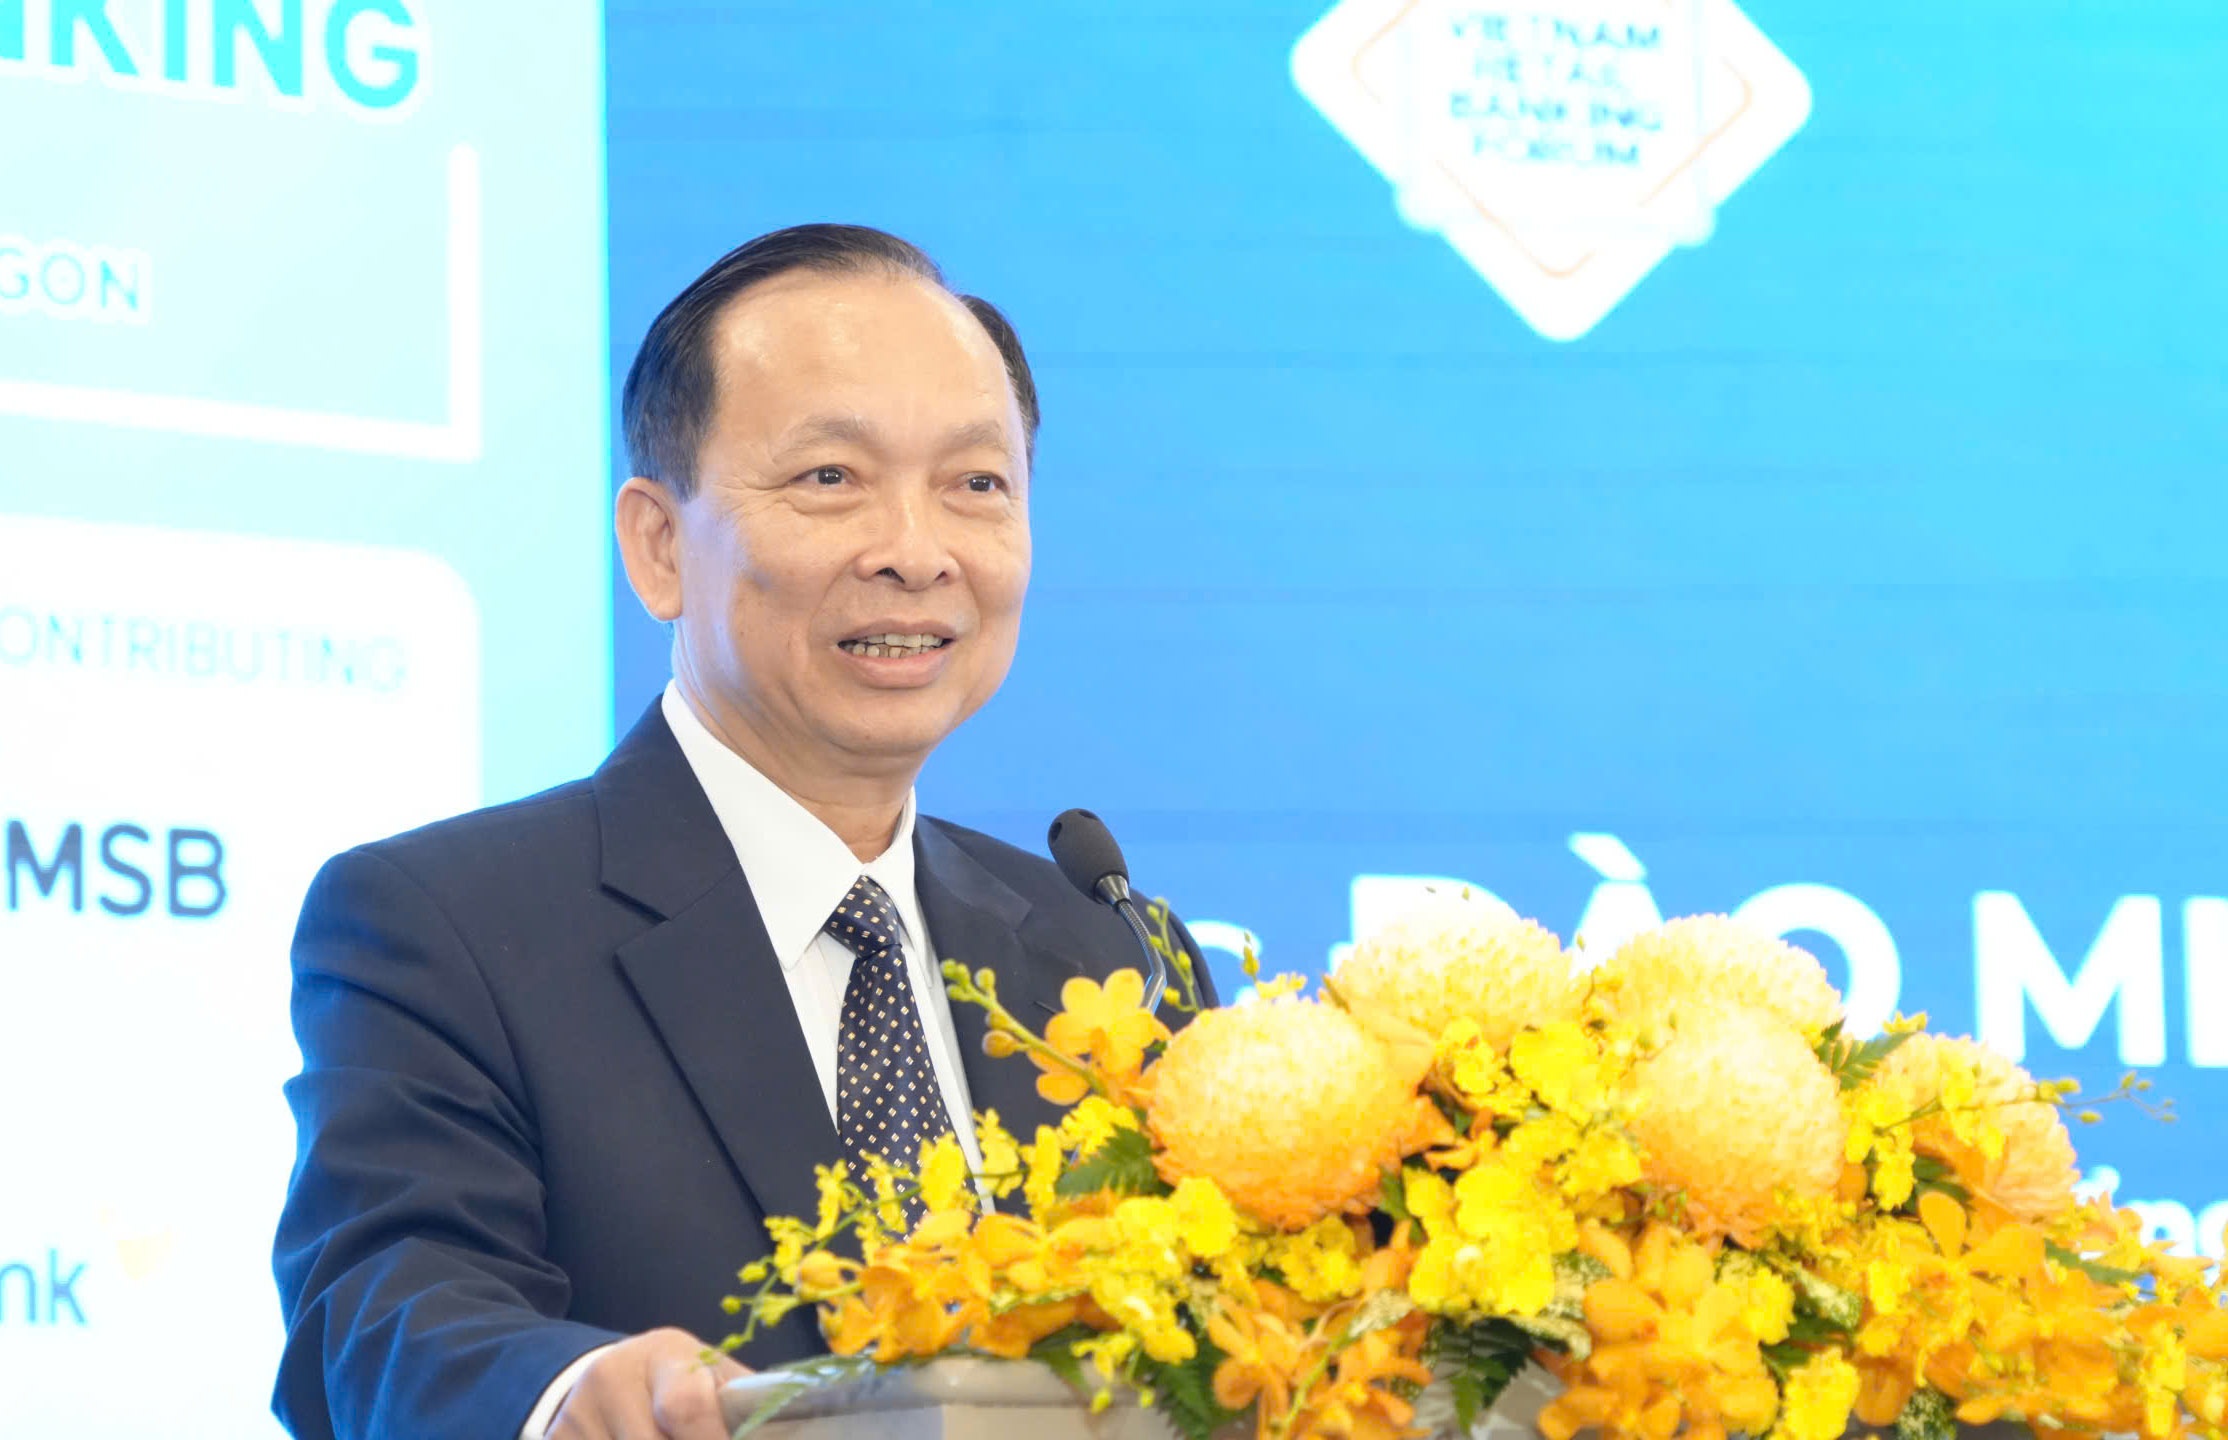 TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam phát biểu khai mạc diễn đàn. Ảnh: Ngô Hải
TS. Đào Minh Tú nhận định, những con số trên cho thấy ngân hàng số không còn chỉ là xu hướng mà đã trở thành phương thức hoạt động phổ biến trong đời sống kinh tế – xã hội. Dữ liệu từ hoạt động giao dịch số đang trở thành nguồn lực quan trọng, trong khi AI là công cụ mới để khai thác nguồn lực này, hỗ trợ chấm điểm tín dụng, thẩm định khoản vay, phát hiện gian lận và chăm sóc khách hàng.
Cùng với dữ liệu giao dịch, diễn đàn cũng đặt vấn đề về khả năng kết nối dữ liệu từ nhiều nguồn như thuế, hải quan, chứng từ điện tử và báo cáo tài chính.
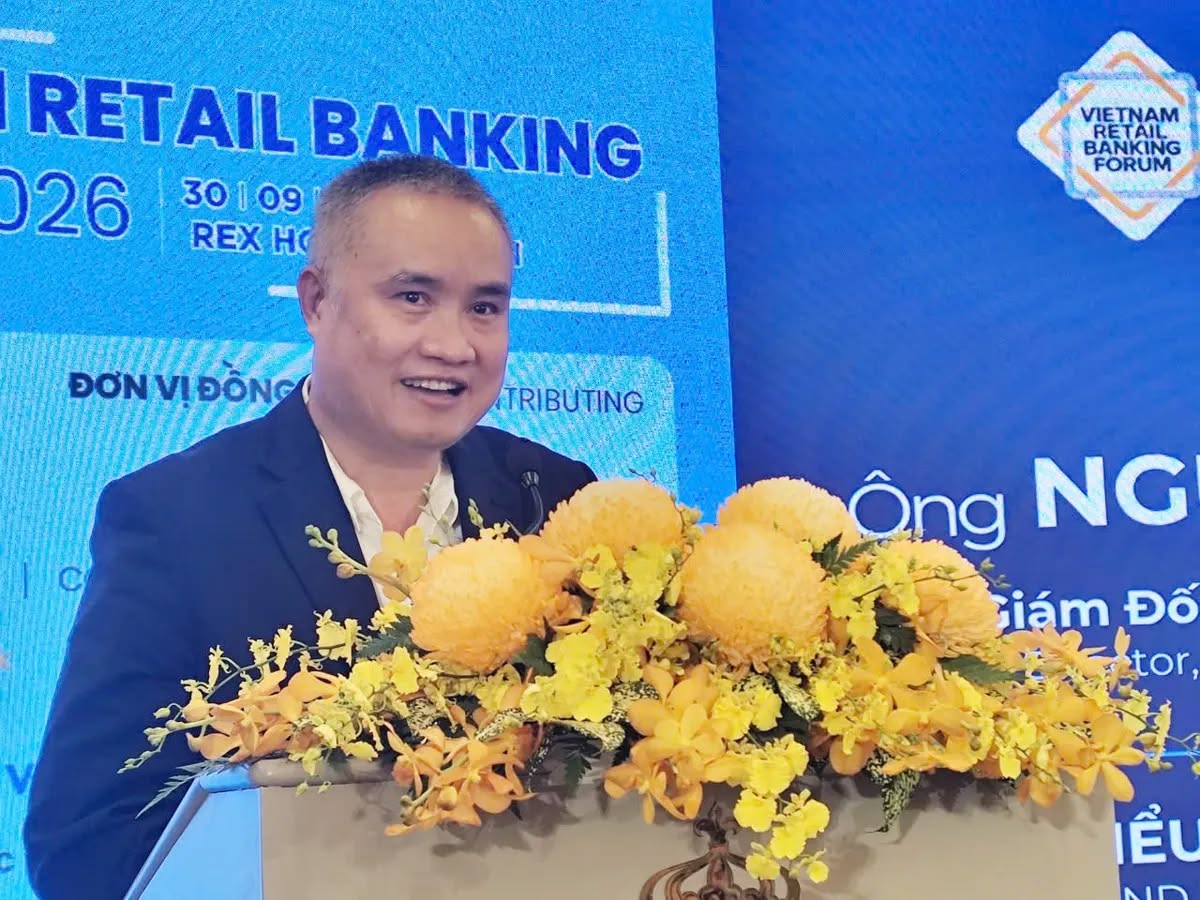 Ông Nguyễn Đức Lệnh, Phó Giám đốc Ngân hàng Nhà nước chi nhánh Khu vực 2 phát biểu. Ảnh: Th Bình
Từ góc độ cơ quan quản lý, ông Nguyễn Đức Lệnh, Phó Giám đốc Ngân hàng Nhà nước Chi nhánh Khu vực 2, cho rằng việc kết nối, chia sẻ dữ liệu giữa các cơ quan theo tinh thần Nghị quyết 57-NQ/TW, Nghị quyết 68-NQ/TW và Đề án chuyển đổi số ngành Ngân hàng sẽ giúp các tổ chức tín dụng có nguồn dữ liệu đầu vào đầy đủ, chính xác hơn.
Nguồn dữ liệu này có thể hỗ trợ ngân hàng trong thẩm định, chọn lọc khách hàng, qua đó thúc đẩy các hình thức cho vay tín chấp, cho vay điện tử và cho vay theo dòng tiền.
AI đi sâu vào các hoạt động ngân hàng
Tại diễn đàn, các chuyên gia cho rằng AI đang được đưa vào ngày càng nhiều nghiệp vụ của ngân hàng, từ chấm điểm tín dụng, hỗ trợ thẩm định khoản vay, định danh điện tử eKYC, phát hiện gian lận, phòng chống rửa tiền đến chăm sóc khách hàng.
Một số ngân hàng đang nghiên cứu đưa AI trở thành trợ lý trong quá trình cấp tín dụng, từ phân tích hồ sơ đến hỗ trợ thẩm định. Trong lĩnh vực bán lẻ, AI và dữ liệu cũng giúp các tổ chức tài chính chuyển từ cung cấp sản phẩm đại trà sang cá nhân hóa dịch vụ dựa trên hành vi và nhu cầu của từng nhóm khách hàng.
Chia sẻ từ thực tiễn hoạt động ngân hàng thương mại, bà Nguyễn Thị Mỹ Hạnh, Phó Tổng Giám đốc Ngân hàng TMCP Hàng hải Việt Nam (MSB) kiêm Tổng Giám đốc Ngân hàng Bán lẻ, cho biết khoảng 90% hành trình sản phẩm, dịch vụ của MSB đã được số hóa trực tuyến. AI và dữ liệu được sử dụng để phân tích hành vi khách hàng, cá nhân hóa sản phẩm và hỗ trợ cảnh báo sớm rủi ro.
MSB đồng thời định hình ba nguyên tắc phát triển bền vững trong kỷ nguyên số và AI, gồm bảo mật đa lớp với các giải pháp như xác thực sinh trắc học, FIDO; tối ưu tài chính thông qua các giải pháp M-Sinh lời, M-Triple và dòng thẻ tín dụng xanh tái chế Green World; cá nhân hóa trải nghiệm thông qua trợ lý tài chính AI Emma.
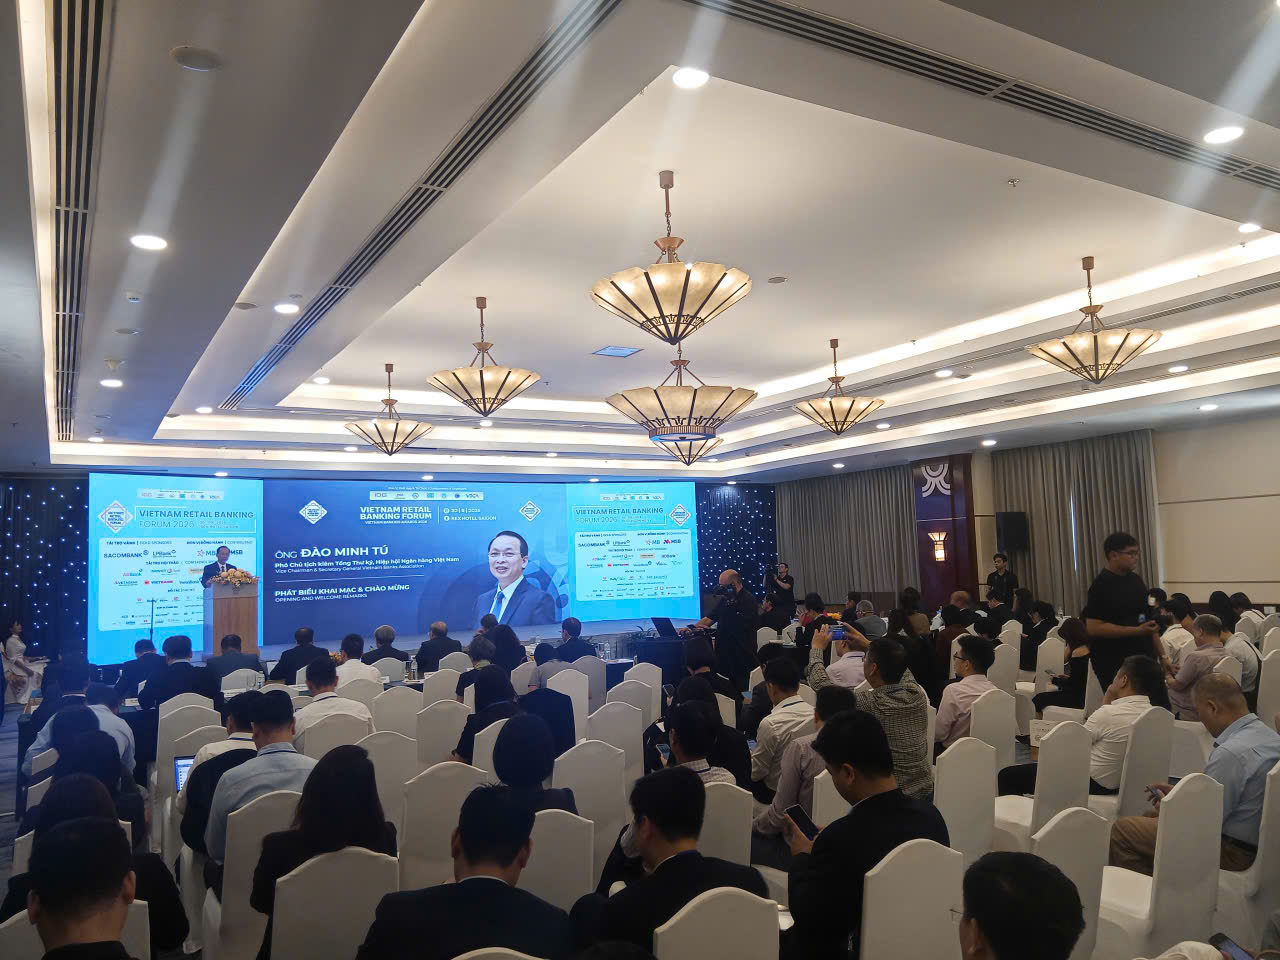
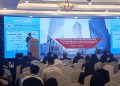
Toàn cảnh diễn đàn.
Ở một hướng tiếp cận khác, ông Trần Hoài Phương, Thành viên Ban Điều hành, Giám đốc Ngân hàng Doanh nghiệp Ngân hàng TMCP Phát triển TP. Hồ Chí Minh (HDBank), cho biết dư nợ tín dụng xanh toàn ngành ngân hàng tăng bình quân trên 20%/năm trong giai đoạn 2017-2025, quy mô đạt khoảng 828 nghìn tỷ đồng.
Tại HDBank, toàn bộ tín dụng doanh nghiệp hiện áp dụng hệ thống quản lý rủi ro môi trường và xã hội. Giải ngân xanh năm 2025 đạt 10.899 tỷ đồng, tăng 28% so với năm trước. Ngân hàng định hướng kết hợp dữ liệu ESG với AI để sàng lọc khoản vay, cảnh báo rủi ro sớm và tối ưu phân bổ vốn vào các dự án bền vững, hướng tới mục tiêu Net Zero vào năm 2050.
Dữ liệu và tài chính toàn diện cùng đặt ra yêu cầu quản trị mới
Một nội dung được các diễn giả đề cập là vai trò của dữ liệu trong quá trình xây dựng hệ sinh thái tài chính số. Diễn đàn nhấn mạnh yêu cầu xây dựng nguồn dữ liệu đúng, đủ, sạch, cập nhật và có khả năng kết nối, qua đó hỗ trợ ngân hàng chuyển dần từ các mô hình dựa nhiều vào tài sản bảo đảm sang đánh giá khách hàng dựa trên dòng tiền và dữ liệu.
Với tài chính toàn diện, ông Chu Khánh Lân, Phó Vụ trưởng Vụ Dự báo, thống kê (NHNN), cho biết mục tiêu chiến lược đến năm 2030 là 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch và giá trị thanh toán không dùng tiền mặt đạt gấp 30 lần GDP. Hiện khoảng 89% người từ 15 tuổi trở lên đã có tài khoản.
Theo ông Chu Khánh Lân, chuyển đổi số và AI có thể giúp thu hẹp khoảng cách địa lý, giảm chi phí phục vụ và hỗ trợ đánh giá các nhóm khách hàng chưa có đầy đủ lịch sử tín dụng, trong đó có người dân vùng sâu, vùng xa, hộ kinh doanh nhỏ lẻ và nông dân. Tuy nhiên, quá trình này cũng đặt ra những yêu cầu mới về kiểm soát nguy cơ “loại trừ số”, bảo mật dữ liệu cá nhân và thiên lệch thuật toán.
Bên cạnh đó, diễn đàn tập trung vào mối liên hệ giữa hạ tầng dữ liệu đô thị với hệ sinh thái ngân hàng, phát triển ngân hàng mở và áp dụng cơ chế Regulatory Sandbox. Các nội dung được thảo luận cũng bao gồm cân bằng giữa đổi mới sáng tạo và an toàn tín dụng, đồng bộ hạ tầng dữ liệu để định danh liên thông, quản trị rủi ro gian lận trong ngân hàng bán lẻ và định lượng rủi ro tín dụng thông qua phân tích tiên báo.
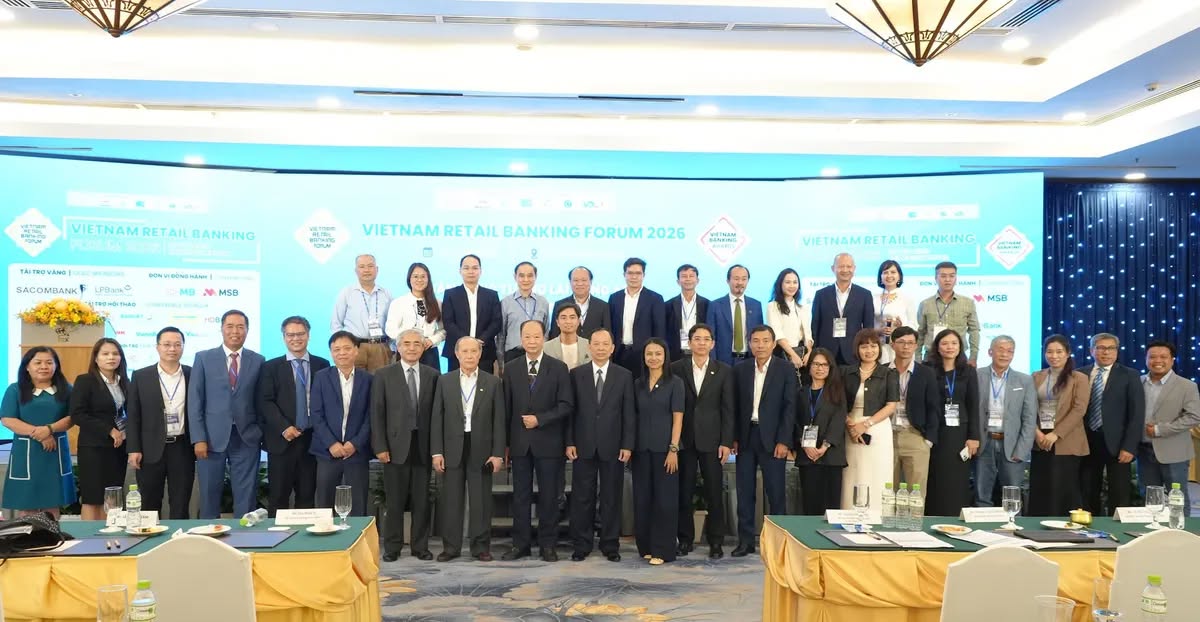
Tại phiên tọa đàm cao cấp, các diễn giả thống nhất rằng AI có thể đóng vai trò là công cụ hỗ trợ nâng cao trải nghiệm khách hàng và tối ưu hóa quá trình ra quyết định. Tuy nhiên, con người và các tổ chức tín dụng vẫn là chủ thể chịu trách nhiệm chính đối với quyết định cuối cùng.
Các diễn giả đồng thời kiến nghị tiếp tục hoàn thiện hành lang pháp lý, xây dựng quy chế quản trị rõ ràng, bảo đảm sự bình đẳng giữa ngân hàng, khách hàng và các bên liên quan trong quá trình phát triển hệ sinh thái tài chính dựa trên AI.
PV.